
Decidir entre rentar o comprar un auto blindado rara vez es una cuestión de presupuesto. Es una cuestión de tiempo: cuánto va a durar la exposición al riesgo que estás tratando de cubrir. Una amenaza documentada que se resuelve en tres meses y una agenda ejecutiva que exige protección todos los días durante cinco años no se resuelven con el mismo instrumento, aunque el vehículo sea idéntico.
Este análisis compara las dos rutas en inversión inicial, costo mensual, depreciación, seguro y flexibilidad operativa, con el criterio que usan las áreas de seguridad corporativa y finanzas cuando tienen que justificar la decisión ante un comité.
Rentar o comprar un auto blindado: en realidad son tres opciones
Antes de comparar, conviene abrir el abanico. Quien plantea la disyuntiva como “rentar o comprar” suele dejar fuera una tercera vía que a veces es la más eficiente:
- Rentar una unidad ya blindada, con o sin conductor.
- Comprar un vehículo que ya salió blindado, nuevo o seminuevo.
- Blindar un vehículo que ya tienes en la flota.
Las tres entregan protección balística equivalente si el nivel es el mismo. Lo que cambia es la estructura del costo, el tiempo hasta tener la unidad operando y quién carga con el mantenimiento y la obsolescencia. Si aún no tienes claro qué nivel necesitas, resuélvelo antes de comparar precios: la guía de tipos de blindaje vehicular y sus niveles explica qué protege cada uno y a qué perfil de riesgo corresponde.
Qué implica comprar un auto blindado
Inversión inicial y costo total de propiedad
La compra concentra el desembolso al inicio. Al precio de la unidad blindada hay que sumarle lo que casi nunca aparece en la primera cotización: trámites y registro ante el REPUVE, seguro especializado, mantenimiento reforzado de suspensión y frenos por el peso adicional, y el costo del conductor si la operación lo requiere.
El costo total de propiedad de una camioneta blindada a cinco años es sensiblemente mayor que el precio de compra. Antes de decidir, construye ese número completo, no el de la factura.
Depreciación y valor de reventa
Un vehículo blindado se deprecia como cualquier otro, pero el blindaje no se recupera proporcionalmente en la reventa. El mercado secundario de unidades blindadas en México es estrecho: hay pocos compradores calificados y la operación exige verificar la certificación del blindaje y su historial. Eso alarga los tiempos de venta y presiona el precio a la baja.
Si el plan es conservar la unidad tres años o menos, la depreciación es el factor que más pesa en contra de la compra.
El seguro, el punto que casi nadie calcula
Asegurar un vehículo blindado propio no es trivial en México. Las primas son considerablemente más altas que las de una unidad convencional del mismo modelo, varias aseguradoras exigen avalúo del blindaje y algunas directamente no suscriben este tipo de riesgo. Conviene cotizar la póliza antes de cerrar la compra, no después.
En un esquema de renta, ese costo y esa gestión los asume el proveedor.
La obsolescencia del blindaje
El acero balístico no caduca mientras no reciba impactos, pero el perfil de amenaza sí cambia. Si dentro de tres años tu operación requiere subir de nivel, un vehículo propio te obliga a reblindar o a vender y volver a comprar. Vale la pena leer con anticipación hasta dónde llega el blindaje civil y cuál es su techo práctico antes de fijar el nivel de una unidad que vas a conservar años.
Qué implica rentar un auto blindado
Costo operativo predecible y sin inmovilizar capital
La renta convierte una inversión de capital en un gasto mensual estable. No hay desembolso inicial, no hay depreciación en tu balance, no hay riesgo de reventa y el mantenimiento, el seguro y la sustitución de la unidad quedan del lado del proveedor. Para una empresa que necesita liquidez o que opera con presupuestos anuales, esa previsibilidad tiene un valor propio.
Qué incluye realmente el servicio
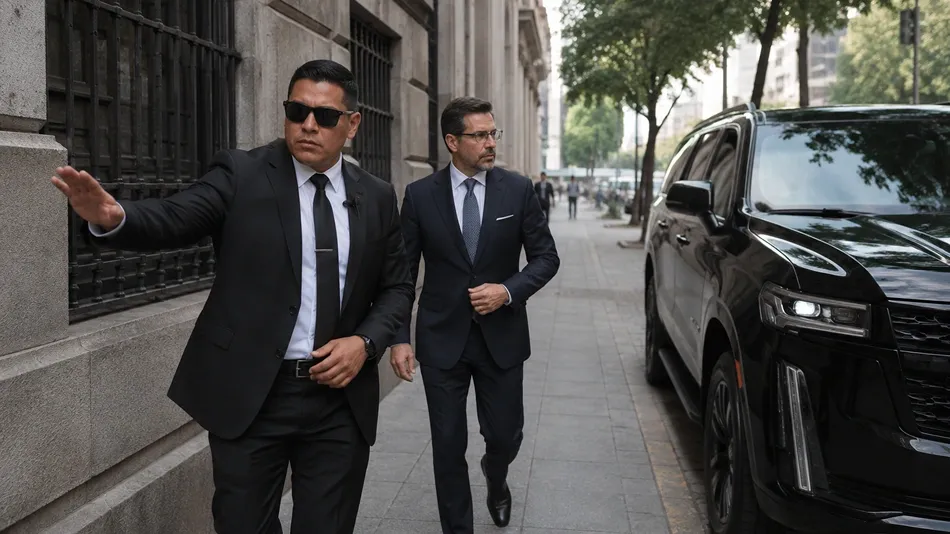
Un esquema de renta serio no entrega solo el vehículo. En nuestras camionetas blindadas disponibles con chofer ejecutivo, el servicio incluye conductor capacitado, cobertura de aeropuertos y zonas corporativas en Ciudad de México y Estado de México, y esquemas por horas, días o semanas.
Ese último punto no es un detalle administrativo. Un vehículo blindado con un conductor sin formación desaprovecha buena parte de lo que protege: la conducción evasiva, la lectura de ruta y la contravigilancia son parte del sistema de seguridad, no un extra. Lo desarrollamos en el análisis sobre manejo defensivo y qué entrenamiento debe acreditar un conductor profesional.
Flexibilidad para ajustar el nivel
La renta permite escalar. Puedes operar con unidades Nivel III Plus en la operación cotidiana y subir a Nivel V Plus durante las semanas en que un directivo tiene exposición elevada, sin comprometer un activo a un solo nivel de protección. Si dudas entre ambos, la comparativa entre Nivel 3 y Nivel 5 aterriza la diferencia en perfiles concretos.

Blindar tu propio vehículo: cuándo es la mejor salida
Hay un caso en que ni rentar ni comprar es lo correcto: cuando ya tienes la unidad adecuada en la flota y solo le falta la protección. Blindarla evita pagar dos veces por el mismo vehículo y conserva la plataforma que tu operación ya conoce.
Las condiciones son dos. Primero, que el vehículo base soporte el peso sin comprometer la seguridad pasiva, algo que cumplen los SUV de carrocería sobre bastidor y no los compactos de carrocería unitaria. Segundo, que puedas prescindir de la unidad durante las semanas que dura el proceso en taller.
Si ambas se cumplen, revisa cómo funciona el proceso de blindaje automotriz con materiales certificados y qué documentación debe entregarte la blindadora, que debe estar registrada ante la DGSP de la SSPC.
Tratamiento contable y fiscal: gasto contra activo
Para un área de finanzas, esta suele ser la mitad de la decisión. En términos generales, el arrendamiento se registra como gasto del ejercicio y la compra se capitaliza como inversión sujeta a depreciación, con topes de deducción que la Ley del Impuesto sobre la Renta establece de forma distinta para automóviles convencionales y para automóviles blindados.
El efecto sobre el flujo, sobre el balance y sobre la deducción anual no es el mismo en cada ruta, y las cifras se actualizan. Valida los montos y el tratamiento aplicable a tu caso con tu contador o asesor fiscal antes de decidir: es un cálculo que depende del régimen de tu empresa y que conviene hacer con números vigentes, no con los de un artículo.
Comparativa: rentar, comprar o blindar
| Criterio | Rentar | Comprar blindado | Blindar el propio |
|---|---|---|---|
| Desembolso inicial | Nulo | Alto | Medio-alto |
| Costo mensual | Fijo y predecible | Variable (mantenimiento, seguro) | Variable |
| Disponibilidad | Inmediata | Según inventario | Semanas en taller |
| Mantenimiento y seguro | Del proveedor | De la empresa | De la empresa |
| Depreciación | No aplica | La asume la empresa | La asume la empresa |
| Cambio de nivel | Inmediato | Requiere reblindar o vender | Requiere reblindar |
| Conductor incluido | Sí, según esquema | No | No |
| Perfil ideal | Riesgo temporal o variable | Exposición permanente | Ya se tiene el vehículo adecuado |
Cómo calcular tu punto de equilibrio
El cálculo es sencillo y decide la mayoría de los casos:
Costo total de la unidad blindada ÷ renta mensual equivalente = meses hasta igualar la inversión.
Si necesitas protección por menos meses que ese resultado, la renta sale ganando. Si la necesitas más, la compra empieza a tener sentido, siempre que al resultado le sumes mantenimiento, seguro, conductor y la pérdida estimada en la reventa.
Un matiz que cambia el resultado con frecuencia: el capital que no inmovilizas en un activo blindado sigue trabajando en tu operación. En empresas con costo de capital alto, ese factor mueve el punto de equilibrio varios meses hacia la renta.
Qué conviene según tu perfil
Empresa con directivos en traslados diarios y permanentes. La exposición es continua y previsible. La compra, o el blindaje de una unidad propia, empieza a justificarse a partir del tercer o cuarto año de uso sostenido.
Necesidad temporal: un proyecto, una amenaza puntual, una visita corporativa. La renta es la respuesta clara. El riesgo no dura lo que dura el activo, y comprar deja a la empresa con un vehículo difícil de colocar cuando la situación se resuelve.
Perfil con riesgo variable o al alza. Conviene rentar mientras se estabiliza el diagnóstico. Comprometerse con un nivel de blindaje antes de tener claro el perfil de amenaza es la forma más común de gastar de más o de quedarse corto. Si además estás evaluando si necesitas protección personal y no solo vehicular, revisa cuándo basta el auto blindado y cuándo hace falta escolta.
Ya decidiste comprar. Entonces la pregunta pasa a ser qué unidad. Nuestro catálogo de venta de autos blindados, nuevos y seminuevos opera con certificación balística y documentación completa del proceso, y la comparativa entre Suburban y Tahoe blindadas ayuda a elegir plataforma.
Preguntas frecuentes
¿Qué sale más barato a largo plazo, rentar o comprar un auto blindado?
Depende de cuántos meses necesites la unidad. Por debajo del punto de equilibrio, la renta es más eficiente; por encima, la compra. El error habitual es comparar la renta mensual con el precio de compra, sin sumar seguro, mantenimiento reforzado, conductor y depreciación.
¿Puedo rentar una camioneta blindada por unos días?
Sí. Los esquemas por horas, días o semanas existen precisamente para cubrir visitas corporativas, eventos, periodos de amenaza puntual o pruebas antes de decidir una compra.
¿Conviene comprar un auto blindado seminuevo?
Puede ser la opción más eficiente si el blindaje está certificado y documentado. Exige la constancia de la blindadora, verifica que esté registrada ante la DGSP de la SSPC, revisa el historial de impactos y confirma el estado de cristales, bisagras, suspensión y frenos.
¿Qué pasa si necesito subir de nivel de blindaje más adelante?
En renta, se cambia de unidad. En compra, hay que reblindar o vender y adquirir de nuevo, y ninguna de las dos es rápida ni barata. Es la razón por la que el perfil de riesgo debe definirse antes de comprar.
¿La renta incluye conductor?
En nuestro caso, sí. El servicio se opera con conductor capacitado en manejo defensivo y protocolos de contingencia, porque la unidad sin ese componente cubre solo una parte del riesgo.
Rentar o comprar un auto blindado no es una elección entre una opción cara y una barata, sino entre dos formas distintas de asumir el mismo costo. La renta convierte la protección en un gasto operativo flexible que se ajusta al riesgo real de cada mes. La compra tiene sentido cuando la exposición es permanente, el nivel está bien diagnosticado y la empresa puede absorber depreciación, seguro y mantenimiento durante años.
Y queda la tercera vía, que resuelve más casos de los que parece: blindar el vehículo que ya tienes, cuando la plataforma lo permite.
Hablemos de tu operación antes de que decidas
En T-Guard partimos del perfil de riesgo y de la duración real de la exposición, no del catálogo. Revisamos tus traslados y te decimos con franqueza si te conviene rentar, comprar o blindar, aunque la respuesta no sea el servicio de mayor ticket.
Conoce el auto blindado disponible en renta, llama al 55-98-16-28-79 o solicita una evaluación sin compromiso.